epap Kassenbon & Haushaltsbuch

- 946.00 Bewertungen
- 4,4
- Downloads
- 100.000+
Unsere Einschätzung zu epap Kassenbon & Haushaltsbuch — Mobxio besuchen
Ich habe epap Kassenbon & Haushaltsbuch vor allem als praktische Finanz-App für den Moment zwischen Einkauf und Monatsende erlebt. Sie verbindet das Fotografieren beziehungsweise Erfassen von Kassenbons mit einer Übersicht über Ausgaben, Budgets und mögliche Cashback-Angebote. Das klingt zunächst nach einer einfachen Haushaltsbuch-Idee, ist im Alltag aber interessanter als eine reine Liste von Einnahmen und Ausgaben: Der Kassenbon bleibt der Ausgangspunkt, und daraus entsteht nach und nach ein Bild davon, wofür das Geld tatsächlich verschwindet.
Die App stammt von epap Analytics GmbH, ist kostenlos erhältlich und gehört in den Bereich Finanzen. Im Google-Play-Store kommt sie auf eine durchschnittliche Bewertung von 4,4 bei rund 3.000 Bewertungen; außerdem wurde sie bereits über 100.000-mal installiert. Für eine Finanz-App ist das ein gutes Zeichen für eine aktive Nutzung, ersetzt aber nicht den eigenen Blick auf Bedienung und Datenschutzgefühl. Ich würde sie besonders Menschen empfehlen, die ihre Einkäufe nicht nach jeder einzelnen Zahlung manuell in eine Tabelle übertragen möchten.
Wie gut epap Kassenbon & Haushaltsbuch im Alltag zugänglich bleibt
Lesbarkeit und Navigation: vom Papierbeleg zur verständlichen Übersicht
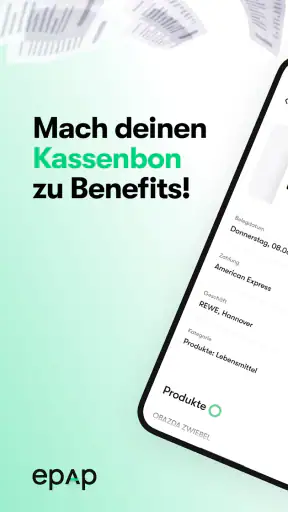
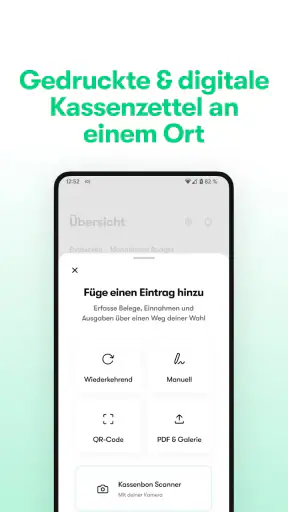
Die stärkste Idee der App ist für mich die Nähe zum echten Einkauf. Viele Haushaltsbuch-Apps verlangen, dass man Betrag, Kategorie und Datum selbst eintippt. Das funktioniert, solange man diszipliniert ist. Nach einem langen Einkauf, mit mehreren Artikeln und vielleicht noch Kindern im Schlepptau, wird diese Disziplin allerdings schnell zur Hürde. Ein Kassenbon ist dagegen bereits vorhanden. Genau hier setzt epap an: Ich kann den Beleg als Ausgangspunkt nehmen, statt mich an jede einzelne Zahl erinnern zu müssen.
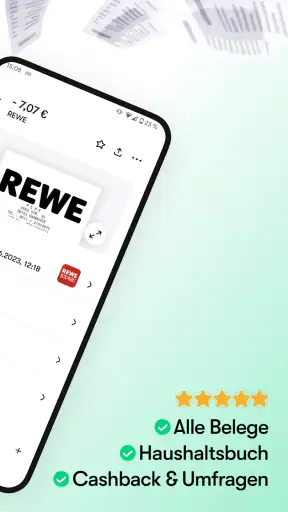
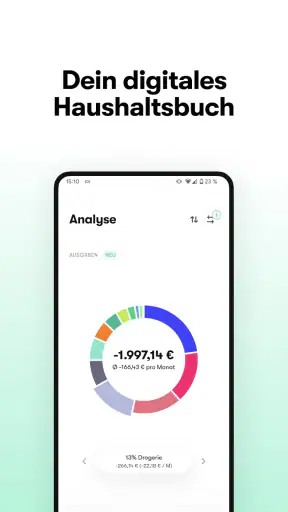
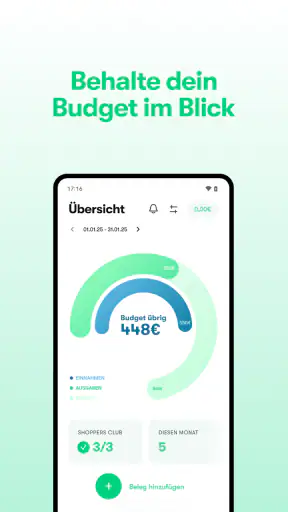
Die Übersicht über Ausgaben und Budgets ist besonders hilfreich, wenn ich nicht nur wissen möchte, wie viel ich heute ausgegeben habe, sondern welche Gewohnheiten sich über mehrere Einkäufe hinweg zeigen. Eine einzelne Ausgabe wirkt selten problematisch. Mehrere kleine Besuche im Supermarkt, Drogeriemarkt oder beim Bäcker ergeben zusammen ein deutlich realistischeres Bild. Die App macht diesen Zusammenhang sichtbarer, ohne dass ich dafür eine eigene Tabelle pflegen muss.
Für die Lesbarkeit ist entscheidend, dass Finanzinformationen nicht unnötig kompliziert dargestellt werden. Kategorien, Summen und Budgetstände sollten auf einen Blick verständlich sein. In meiner Nutzung liegt der Vorteil weniger in einer besonders tiefen Finanzanalyse als in der niedrigen Einstiegsschwelle: Ich muss kein Tabellenmensch sein, um mit dem Beobachten meiner Ausgaben anzufangen. Wer größere Schrift auf dem Smartphone verwendet, sollte trotzdem prüfen, ob alle Beschriftungen und Beträge im eigenen Gerät bequem lesbar bleiben. Die App ist nicht automatisch für jede Seheinschränkung optimiert, nur weil sie übersichtlich aufgebaut ist.
Ein sinnvoller Arbeitsablauf ist, den Bon möglichst bald nach dem Einkauf zu erfassen. Dann ist noch klar, welcher Einkauf zu welchem Zweck gehört. Ich würde nicht mehrere Wochen Belege sammeln und erst danach versuchen, Ordnung hineinzubringen. Das erhöht die Wahrscheinlichkeit, dass Papierbons verblassen, verloren gehen oder sich nicht mehr eindeutig zuordnen lassen. Für Menschen mit Konzentrationsproblemen ist diese kurze Routine angenehmer als eine große Monatsabrechnung: Bon öffnen, prüfen, Kategorie kontrollieren und weiter.
Die Cashback-Komponente kann dabei ein zusätzlicher Anreiz sein, die App regelmäßig zu öffnen. Ich würde sie aber nicht zum Hauptgrund für die Nutzung machen. Cashback verändert leicht den Blick auf einen Einkauf: Ein Angebot kann sich wie eine Ersparnis anfühlen, obwohl der Kauf ohne das Angebot gar nicht geplant gewesen wäre. Die bessere Reihenfolge ist für mich deshalb: zuerst den eigenen Bedarf prüfen, dann ein passendes Angebot berücksichtigen. So bleibt das Haushaltsbuch ein Kontrollwerkzeug und wird nicht zu einer Einkaufshilfe, die neue Ausgaben fördert.
Motorische und sensorische Aspekte: weniger Tippen, aber nicht ohne Prüfung
Aus motorischer Sicht hat die Bon-Erfassung einen klaren Vorteil gegenüber einer vollständig manuellen Buchführung. Wer längeres Tippen auf dem Smartphone anstrengend findet, kann den Einkauf über den vorhandenen Papierbeleg in den Mittelpunkt stellen. Das reduziert zumindest einen Teil der Eingaben. Gerade bei vielen Einzelposten ist das angenehmer, als jede Position mit der Bildschirmtastatur anzulegen.
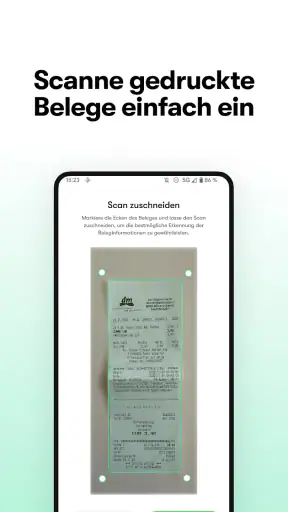
Ganz ohne Interaktion geht es jedoch nicht. Ein Bon muss sinnvoll platziert und erfasst werden, und die Ergebnisse sollten kontrolliert werden. Kleine Schrift, knitterndes Papier, schlechte Beleuchtung oder ein sehr langer Beleg können den Vorgang erschweren. Ich würde deshalb nicht direkt im dunklen Auto oder während des hektischen Einpackens damit arbeiten. Ein ruhiger Platz mit gleichmäßiger Beleuchtung macht die Kontrolle deutlich angenehmer und verhindert, dass ein falsch übernommener Betrag später das Budget verfälscht.
Für Menschen mit eingeschränkter Feinmotorik ist der Unterschied zwischen automatisierter Erfassung und manueller Korrektur wichtig. Die App kann den Aufwand verringern, aber sie nimmt nicht jede mögliche Nacharbeit ab. Wenn ich Angaben korrigieren oder Kategorien anpassen muss, brauche ich weiterhin präzise Berührungen. Wer große Bedienelemente, starke Kontraste oder eine konsequente Unterstützung durch Screenreader benötigt, sollte die App vor einer vollständigen Umstellung mit den eigenen Systemeinstellungen testen. Ich würde hier keine Barrierefreiheit versprechen, die sich allein aus der Finanzfunktion ableiten lässt.
Auch für Menschen mit Hörbeeinträchtigungen ist die App grundsätzlich interessant, weil der zentrale Nutzen visuell über Belege, Ausgaben und Budgets funktioniert. Gleichzeitig ist eine visuelle Oberfläche nicht automatisch für alle Sehprofile geeignet. Wer Farben schlecht unterscheiden kann, sollte darauf achten, ob Budgetanzeigen auch über Zahlen oder klare Beschriftungen verständlich bleiben. Bei Finanzdaten ist das besonders wichtig: Eine farbige Warnung allein ist keine gute Information, wenn der Farbwechsel nicht sicher erkannt wird.
Mein praktischer Tipp ist, die App zunächst mit einem unkomplizierten Bon zu testen, nicht mit dem größten Wocheneinkauf. So lässt sich in Ruhe herausfinden, wie gut die eigene Kamera, die eigene Beleuchtung und die persönliche Bedienweise zusammenspielen. Erst danach würde ich die App zu einem festen Teil der Haushaltsroutine machen. Das ist kein Misstrauen gegenüber der Anwendung, sondern eine vernünftige Prüfung, weil die Qualität der Erfassung stark von der Situation abhängen kann.
Situative Zugänglichkeit: wann der Kassenbon wirklich hilft
Die App passt besonders gut zu Haushalten, in denen Ausgaben zwar beobachtet werden sollen, aber keine aufwendige Finanzsoftware gewünscht ist. Eine Person, die allein lebt, kann damit wiederkehrende Einkaufsgewohnheiten erkennen. In einer Familie kann der Kassenbon als gemeinsamer Bezugspunkt dienen, wenn mehrere Menschen einkaufen und später nachvollziehen möchten, wie sich die Haushaltsausgaben zusammensetzen. Für ein Paar ist es beispielsweise sinnvoll, nicht nur die einzelnen Kartenzahlungen zu betrachten, sondern die tatsächlichen Waren auf dem Bon.
Ein realistisches Beispiel: Ich kaufe am Samstag Lebensmittel und Haushaltsartikel ein. Zuhause erfasse ich den Bon, prüfe die Zuordnung und sehe später, ob der Einkauf in mein gesetztes Budget passt. In der folgenden Woche wiederhole ich das, statt mich auf mein Gefühl zu verlassen. Nach einigen Einkäufen kann ich besser einschätzen, ob eine außergewöhnlich hohe Summe wirklich ein Ausreißer war oder ob sich bestimmte Zusatzkäufe regelmäßig einschleichen. Genau diese Rückschau ist für mich wertvoller als eine einzelne Cashback-Gutschrift.
Für Menschen mit wechselnden Arbeitszeiten oder unregelmäßigem Einkommen kann die App ebenfalls nützlich sein, weil sie einen schnellen Blick auf variable Ausgaben ermöglicht. Sie ersetzt aber keine vollständige Finanzplanung. Wer Miete, Versicherungen, Kredite, Sparziele und Kontobewegungen gemeinsam auswerten möchte, ist mit einer klassischen Banking- oder Budgetlösung wahrscheinlich besser bedient. epap konzentriert sich auf den Einkauf und den Kassenbon; darin liegt die Einfachheit, aber auch die Grenze.
Unterwegs ist die Anwendung dann praktisch, wenn ich einen Bon nicht sofort wegwerfen möchte, aber trotzdem Ordnung behalten will. In einem lauten Geschäft oder bei schlechtem Empfang würde ich die Erfassung allerdings nicht erzwingen. Der bessere Zeitpunkt kann später sein, wenn ich mich konzentrieren kann. Für Personen mit Reizempfindlichkeit ist das relevant: Finanzpflege muss nicht unmittelbar an der Kasse stattfinden. Eine kurze, ruhige Routine zuhause kann wesentlich weniger belastend sein als eine zusätzliche Aufgabe in einer ohnehin überfordernden Umgebung.
Auch ältere Nutzerinnen und Nutzer können von der klaren Idee profitieren, sofern die Darstellung auf dem eigenen Gerät angenehm lesbar ist. Ich würde die App gemeinsam mit einer vertrauten Person einrichten und zuerst nur die Grundfunktion erklären: Bon erfassen, Ausgabe prüfen, Budget ansehen. Cashback und weitere Möglichkeiten können später dazukommen. Diese gestufte Einführung verhindert, dass die Finanzfunktion durch zu viele Optionen unübersichtlich wirkt.
Wo weiterhin Barrieren und Reibung entstehen
Die größte verbleibende Hürde ist der Papierbon selbst. Nicht jeder Bon ist gut lesbar, flach oder kurz. Thermopapier kann verblassen, manche Ausdrucke sind sehr schmal, andere enthalten viele Positionen. Wenn die Erfassung nicht sauber funktioniert, muss ich kontrollieren und gegebenenfalls nacharbeiten. Wer eine vollständig automatische Lösung erwartet, könnte deshalb enttäuscht sein. Ich sehe die App eher als Abkürzung bei der Dateneingabe, nicht als Ersatz für jede Prüfung.
Ein weiterer Punkt ist die gedankliche Belastung durch Kategorien. Ein Einkauf kann Lebensmittel, Tierbedarf, Reinigungsmittel und persönliche Artikel gleichzeitig enthalten. Eine grobe Zuordnung ist schnell erledigt, liefert aber weniger genaue Erkenntnisse. Eine sehr genaue Aufteilung kostet dagegen Zeit. Ich würde am Anfang bewusst wenige Kategorien verwenden und erst später differenzieren, wenn eine bestimmte Frage auftaucht. Möchte ich beispielsweise wissen, warum mein Lebensmittelbudget steigt, reicht eine grobe Kategorie zunächst aus. Für eine detaillierte Analyse kann ich anschließend genauer werden.
Menschen mit eingeschränktem Sehvermögen sollten nicht nur die Schriftgröße testen, sondern auch die gesamte Informationshierarchie: Sind Beträge, Kategorien und Hinweise voneinander zu unterscheiden? Bleibt die Navigation verständlich, wenn die Anzeige vergrößert wird? Und lassen sich wichtige Elemente mit der eigenen Bedienung zuverlässig erreichen? Diese Fragen kann ich nicht pauschal für jedes Gerät beantworten. Die App läuft ab Android 9, doch die tatsächliche Erfahrung hängt zusätzlich von Display, Betriebssystemeinstellungen und persönlichen Hilfsmitteln ab.
Für Nutzerinnen und Nutzer, die grundsätzlich keine Belege fotografieren möchten, ist die App vermutlich nicht die beste Wahl. Manche bevorzugen eine manuelle Eingabe, weil sie selbst entscheiden wollen, welche Informationen gespeichert werden. Andere möchten ihre Finanzen ausschließlich über das Bankkonto auswerten. In beiden Fällen kann eine klassische Haushaltsbuch- oder Banking-App besser passen. Der besondere Vorteil von epap entsteht erst dann, wenn der Kassenbon als praktische und akzeptable Grundlage empfunden wird.
Auch die Cashback-Funktion verlangt Aufmerksamkeit. Angebote können attraktiv wirken, aber sie sollten nicht die Budgetkontrolle verdrängen. Ich würde vor dem Kauf prüfen, ob der Artikel ohnehin auf meiner Liste steht und ob die Bedingungen des jeweiligen Angebots verständlich sind. Wer Cashback als Belohnung für ohnehin geplante Einkäufe nutzt, kann einen sinnvollen Zusatz daraus machen. Wer sich dagegen von jedem Angebot leiten lässt, verliert leicht den eigentlichen Zweck der App aus dem Blick.
Vergleich mit manuellen Haushaltsbüchern und Banking-Apps
Im Vergleich zu einer Tabellenkalkulation ist epap deutlich niedriger an der Einstiegshürde. Eine Tabelle bietet maximale Freiheit, verlangt aber auch, dass ich Spalten, Kategorien und Regeln selbst festlege. Für Menschen, die gerne alles individuell aufbauen, bleibt sie überlegen. Für mich ist die Belegorientierung von epap praktischer, wenn ich schnell anfangen und nicht erst ein eigenes System entwerfen möchte.
Eine Banking-App ist wiederum stärker, wenn es um Kontostände, Überweisungen und den tatsächlichen Geldfluss geht. Sie zeigt, was vom Konto abgegangen ist, aber nicht immer, welche Artikel hinter einer Kartenzahlung stecken. Der Kassenbon liefert genau diese zusätzliche Alltagsebene. Deshalb sehe ich beide Arten von Apps nicht unbedingt als direkte Gegenspieler. Wer seine Finanzen ernsthaft überblicken möchte, kann das Bankkonto für feste Zahlungen und epap für Einkaufsdetails verwenden. Wer nur eine einzige Anwendung möchte, sollte entscheiden, ob Einkaufsanalyse oder Kontoverwaltung wichtiger ist.
Gegenüber einem klassischen Papier-Haushaltsbuch punktet epap mit schnellerer Auswertung und weniger Rechenarbeit. Papier bleibt dafür unabhängig von Akku, Kamera und App-Bedienung. Es kann für Personen angenehmer sein, die Informationen lieber handschriftlich festhalten oder digitale Finanzdaten vermeiden möchten. Die richtige Wahl hängt also nicht nur von Funktionen ab, sondern auch davon, welche Routine im Alltag tatsächlich durchgehalten wird.
Mein inklusives Urteil zur Nutzung
In der aktuellen Version 4.81.1 wirkt epap Kassenbon & Haushaltsbuch für mich wie eine zugängliche Idee mit einigen praktischen Grenzen. Die Anwendung macht den ersten Schritt zur Ausgabenkontrolle leichter, weil sie am vorhandenen Bon ansetzt und nicht sofort eine vollständige Buchhaltung verlangt. Das ist besonders hilfreich für Menschen, die von Tabellen, vielen Eingabefeldern oder komplizierten Finanzbegriffen abgeschreckt werden.
Gleichzeitig sollte niemand die App als automatisch barrierefrei betrachten. Lesbarkeit, Kameraerfassung, Berührungsgenauigkeit und die Verständlichkeit von Farben oder Hinweisen können je nach Gerät und persönlicher Situation unterschiedlich ausfallen. Ich würde sie deshalb in kleinen Schritten testen und eine Routine wählen, die zur eigenen Energie, Sehkraft, Motorik und Konzentration passt. Der beste Ablauf ist nicht unbedingt der schnellste, sondern derjenige, den ich auch nach einem anstrengenden Tag noch zuverlässig ausführen kann.
Für mich ist die App dann eine gute Empfehlung, wenn drei Dinge zusammenkommen: Ich kaufe regelmäßig mit Papierbon ein, möchte meine variablen Ausgaben besser verstehen und brauche keine vollständige Kontoverwaltung in derselben Anwendung. Wer dagegen ausschließlich mit Banktransaktionen arbeitet, keine Belege erfassen möchte oder sehr weitreichende Assistenzfunktionen benötigt, sollte vor dem Wechsel genauer prüfen, ob die eigene Bedienweise unterstützt wird.
Die Altersfreigabe ab 0 Jahren sagt wenig über die persönliche Zugänglichkeit aus, zeigt aber, dass die App nicht als problematischer Unterhaltungsinhalt eingeordnet ist. Für mich bleibt der wichtigste Maßstab der praktische Nutzen: Ein kurzer Blick auf den Einkauf sollte helfen, bewusster zu entscheiden, nicht zusätzlichen Stress erzeugen. Wenn das gelingt, verbindet epap Kassenbon & Haushaltsbuch eine einfache Finanzroutine mit einem konkreten Alltagsgegenstand. Meine Empfehlung lautet daher: ausprobieren, mit einem kleinen Bon beginnen und die App nur dann dauerhaft nutzen, wenn Erfassung und Darstellung für die eigene Situation wirklich bequem funktionieren.
Die besten Seiten von epap Kassenbon & Haushaltsbuch
Wissenswertes zu epap Kassenbon & Haushaltsbuch
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
epap Kassenbon & Haushaltsbuch-FAQ
Was ist epap Kassenbon & Haushaltsbuch und wofür kann ich die App nutzen?
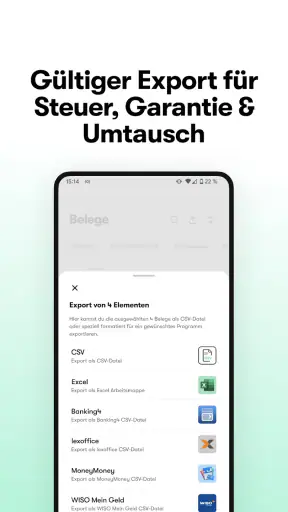
epap Kassenbon & Haushaltsbuch kombiniert die digitale Verwaltung von Kassenbons mit einer Übersicht über persönliche Ausgaben. Nutzer können Belege sammeln, Einkäufe nachvollziehen und ihre Haushaltsfinanzen besser strukturieren. Das ist besonders praktisch, wenn Papierbelege schnell verloren gehen oder man regelmäßig prüfen möchte, wofür das eigene Geld ausgegeben wird. Die App richtet sich sowohl an Einzelpersonen als auch an Haushalte.
Wie lassen sich Kassenbons mit epap digital speichern?
Kassenbons können in der Regel direkt nach dem Einkauf über die Smartphone-Kamera erfasst oder als digitale Belege übernommen werden. Je nach verfügbarer Funktion erkennt die App wichtige Angaben wie Händler, Datum und Betrag automatisch, sodass weniger manuelle Eingaben notwendig sind. Vor dem Speichern sollte man prüfen, ob alle Informationen korrekt erkannt wurden, da schlecht lesbare oder zerknitterte Belege möglicherweise nachbearbeitet werden müssen.
Kann epap bei der Haushaltsplanung und Ausgabenkontrolle helfen?
Ja, die App ist darauf ausgelegt, Ausgaben übersichtlich zu sammeln und dadurch einen besseren Überblick über das Haushaltsbudget zu ermöglichen. Einkäufe lassen sich nachvollziehen und häufig Kategorien zuordnen, wodurch sich wiederkehrende Kosten oder besonders hohe Ausgaben leichter erkennen lassen. epap ersetzt jedoch keine professionelle Finanzberatung und sollte als praktisches Organisationstool verstanden werden, nicht als vollständige Banking- oder Buchhaltungssoftware.
Sind meine gespeicherten Kassenbons und Finanzdaten bei epap sicher?
Vor dem Einsatz sollten Nutzer die Datenschutzbestimmungen und Berechtigungen der App aufmerksam prüfen. Kassenbons können persönliche Informationen enthalten, etwa Einkaufsgewohnheiten, Zahlungsdetails oder Adressdaten. Wichtig ist daher, nur die wirklich benötigten Zugriffe zu erlauben und ein sicheres Konto beziehungsweise Gerätesperre zu verwenden. Außerdem empfiehlt es sich, vor der Nutzung zu klären, wie Daten gespeichert, synchronisiert und gegebenenfalls gelöscht werden können.
Ist epap Kassenbon & Haushaltsbuch kostenlos und auf welchen Geräten verfügbar?
Ob alle Funktionen kostenlos nutzbar sind oder bestimmte Extras über ein kostenpflichtiges Modell angeboten werden, kann sich je nach Version und Plattform ändern. Deshalb sollte man die Angaben im Google Play Store oder Apple App Store vor dem Download kontrollieren. Dort finden sich auch Informationen zu unterstützten Android- und iOS-Versionen, In-App-Käufen sowie möglichen Einschränkungen. Ein aktuelles Betriebssystem sorgt meist für die zuverlässigste Nutzung.